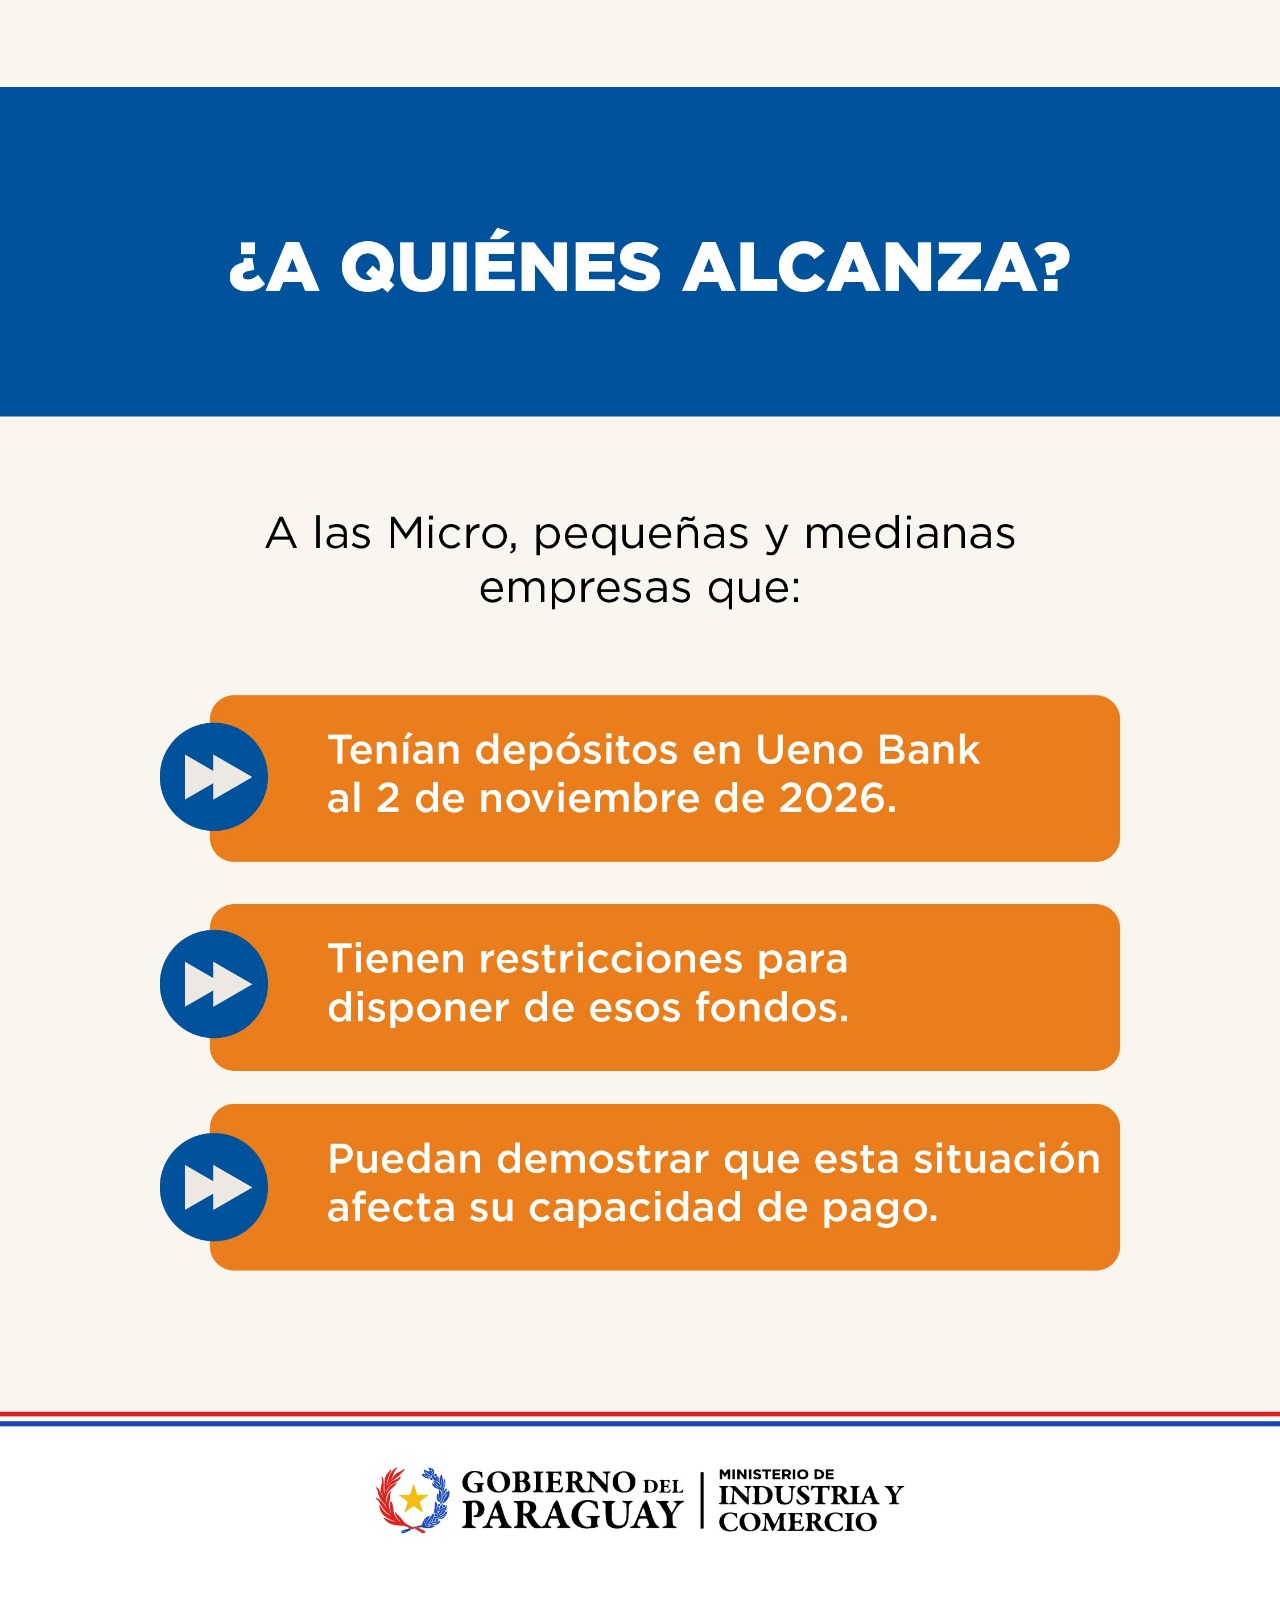
De acuerdo a la Resolución Nº 1, la banca central estableció medidas excepcionales y transitorias para facilitar la adecuación de las obligaciones financieras de las Micro, pequeñas y medianas empresas que mantenían depósitos en ueno Bank al 2 de noviembre de 2026 y cuya disponibilidad se encuentra restringida.
Las entidades financieras podrán aplicar renovaciones, refinanciaciones o reestructuraciones hasta el 31 de marzo de 2027, previa evaluación de la capacidad de pago.
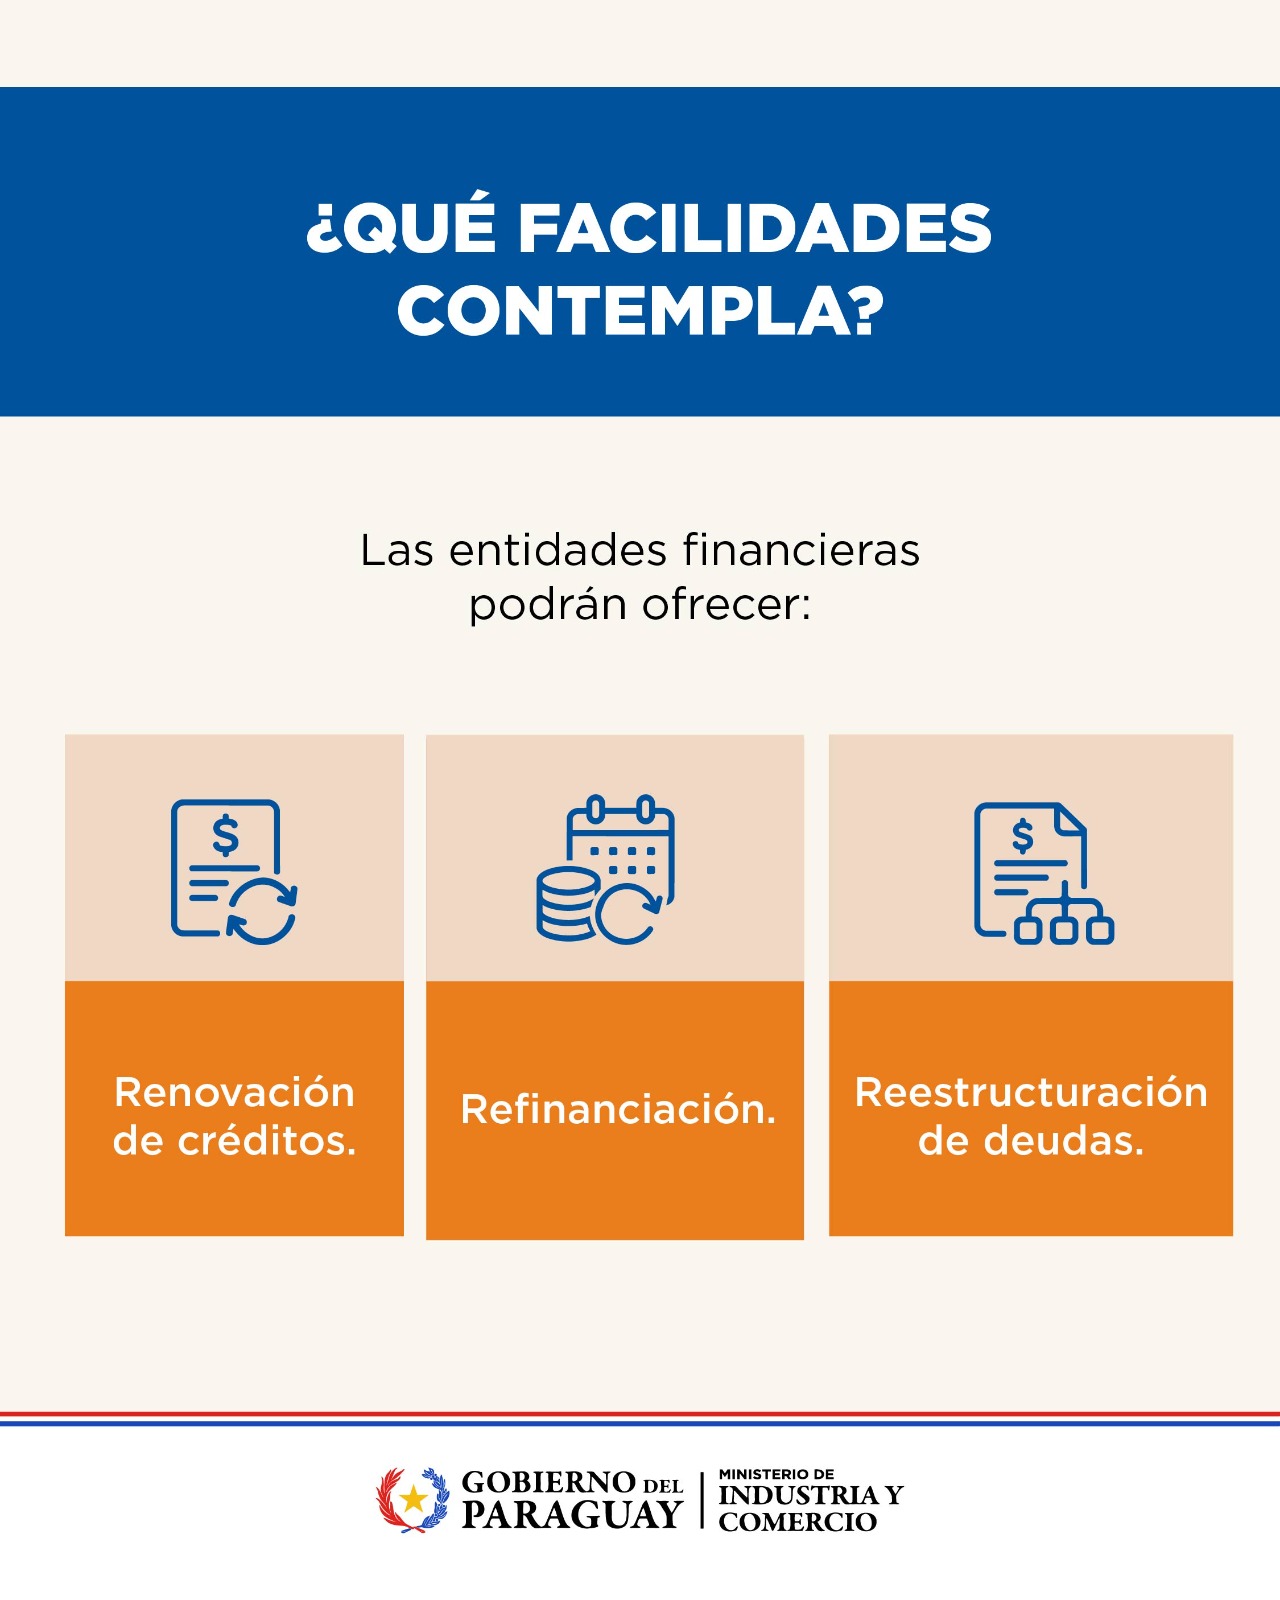
La disposición responde a los posibles efectos que esta situación podría generar sobre la liquidez de las empresas y su capacidad para cumplir oportunamente con sus compromisos financieros con otros entes. En ese contexto, se habilita a los bancos y empresas financieras a renovar, refinanciar o reestructurar los préstamos de las mipymes que, al 2 de noviembre de 2026, mantenían depósitos en la entidad y puedan demostrar que la restricción afecta su capacidad de pago.
Estas medidas podrán aplicarse hasta el 31 de marzo de 2027 y estarán sujetas a una evaluación individual y documentada por parte de las entidades acreedoras, que deberán verificar la capacidad de pago del deudor y la viabilidad financiera de la operación renegociada.
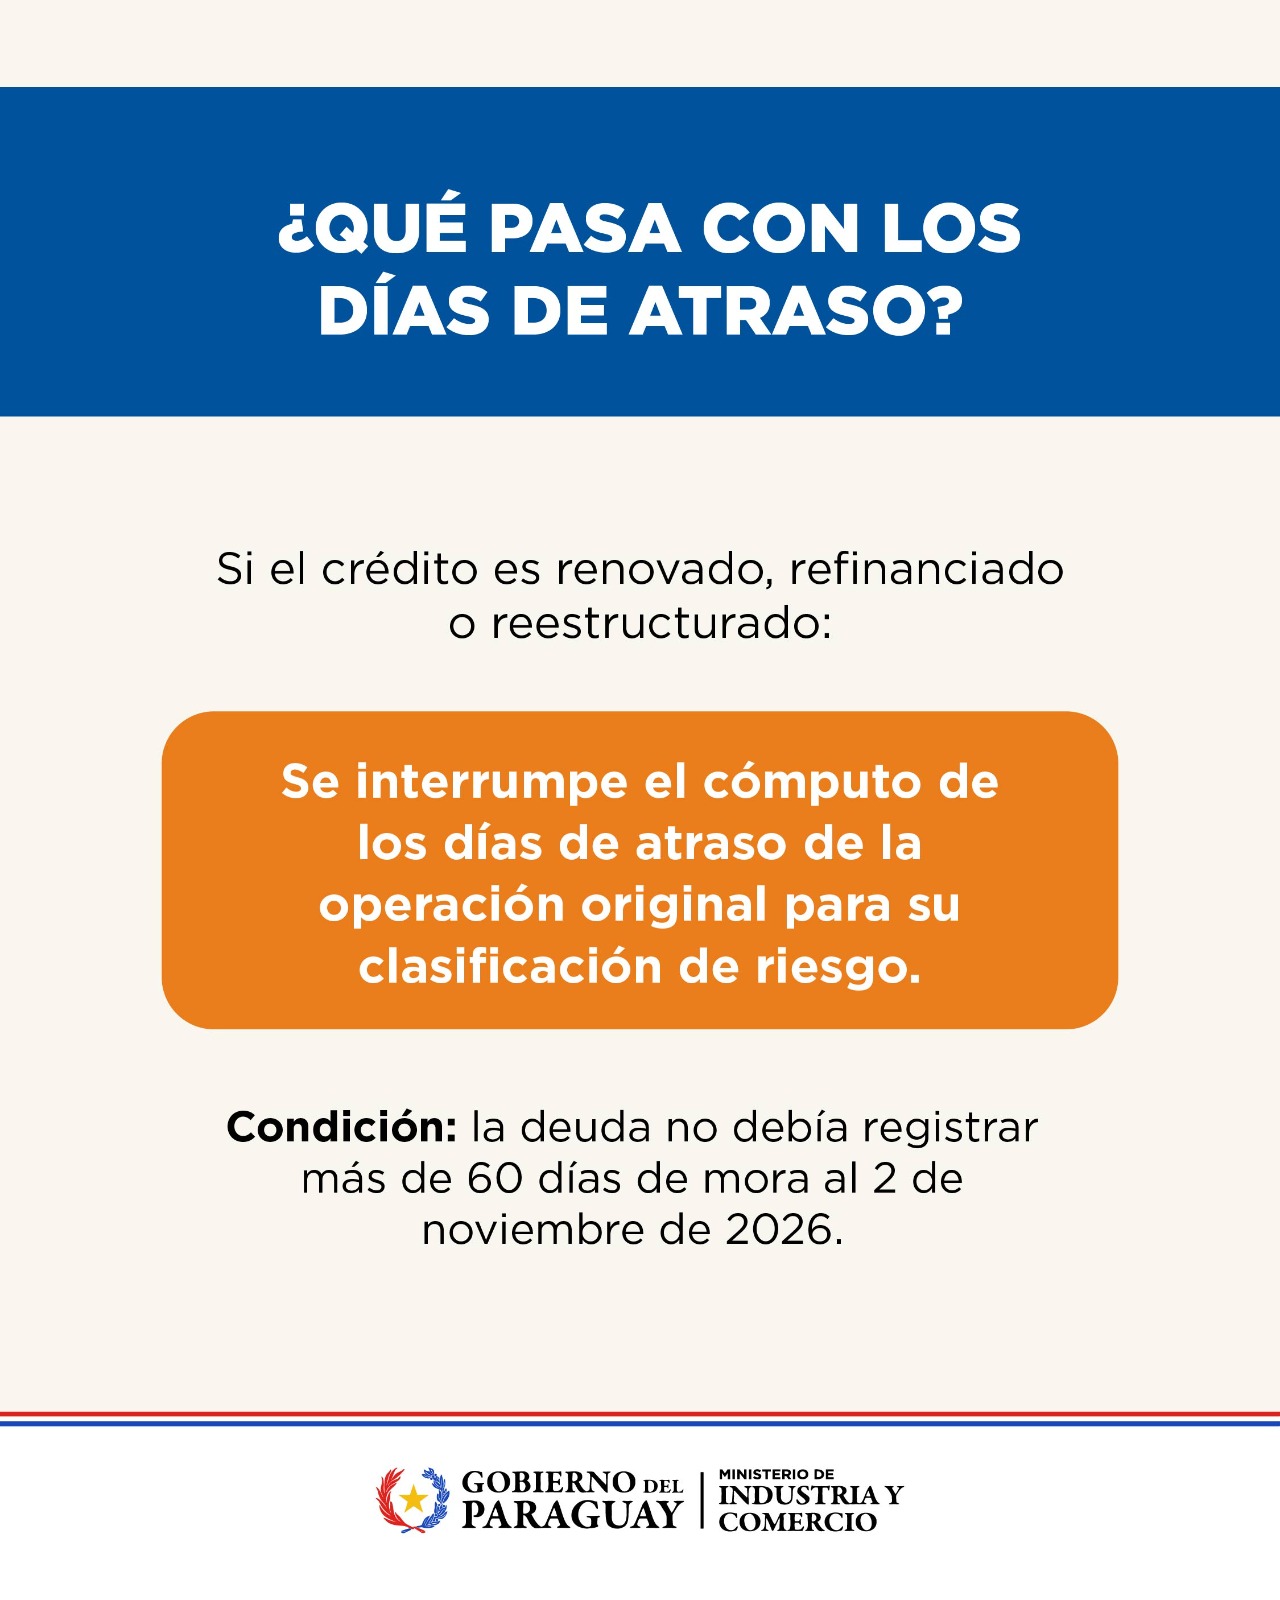
Entre las disposiciones, la resolución establece que la formalización de estos acuerdos interrumpirá el cómputo de los días de atraso de los préstamos originales, a efectos de su clasificación de riesgo, siempre que las operaciones no registraran una mora superior a 60 días al 2 de noviembre de 2026.
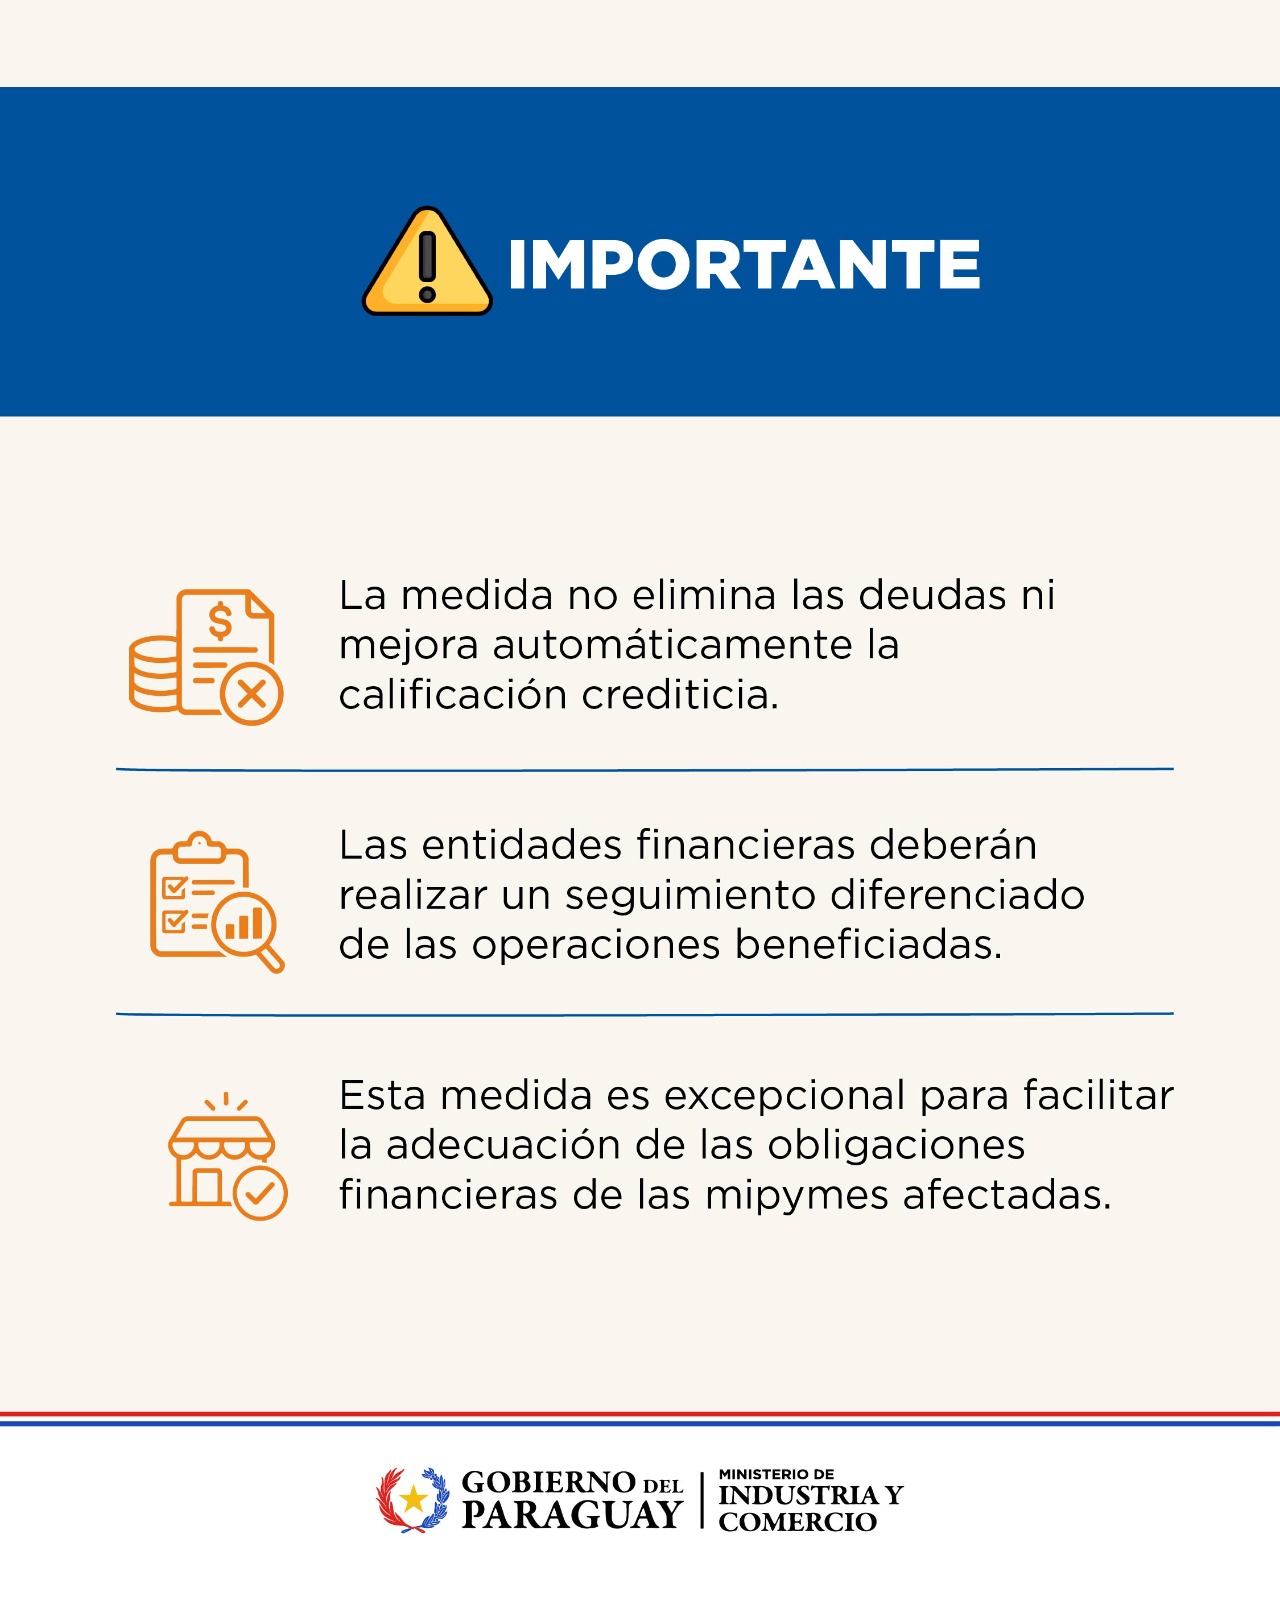
Asimismo, cada operación renovada, refinanciada o reestructurada generará una nueva operación derivada, que inicialmente conservará la categoría de riesgo de la original. Su clasificación posterior dependerá del comportamiento de pago del deudor y de los criterios previstos en la normativa vigente. La medida no supone una mejora automática de la calificación crediticia ni la liberación de previsiones constituidas.
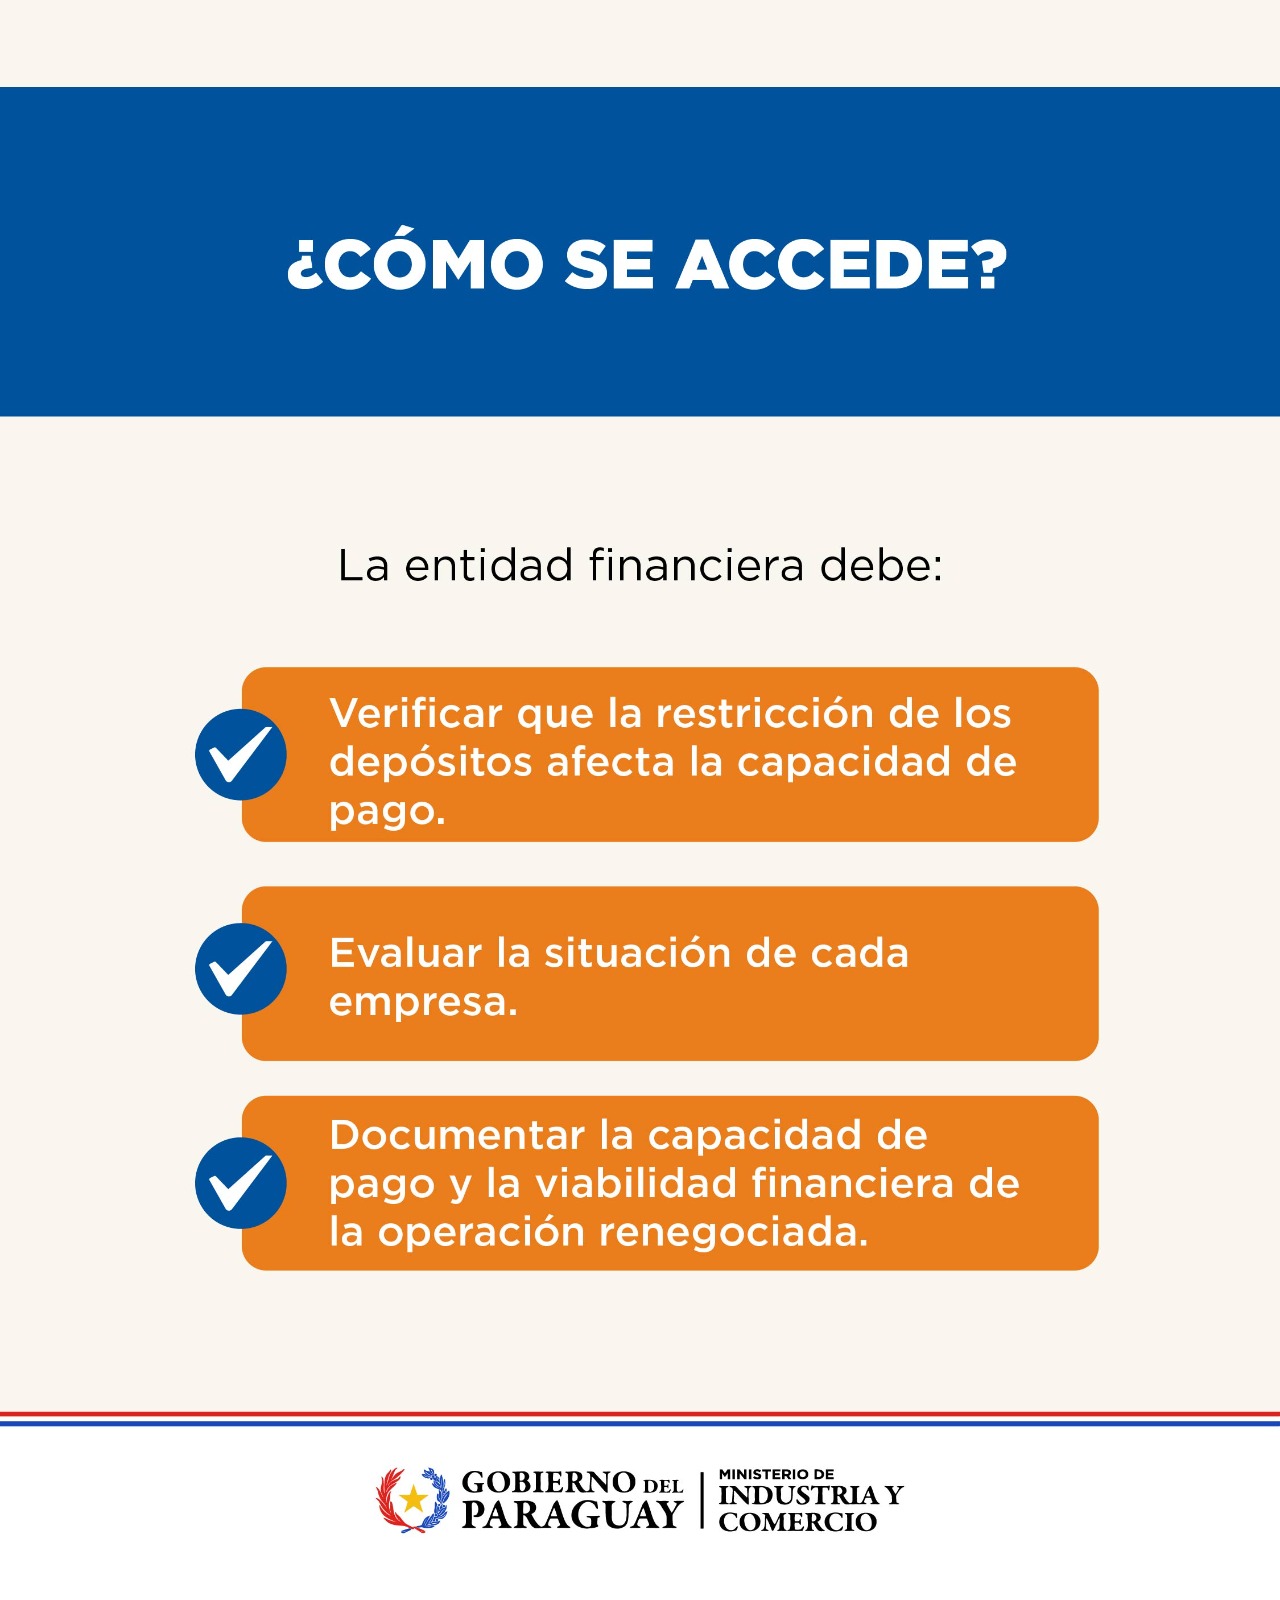
El BCP también dispone que las entidades financieras mantengan la documentación que respalde la aplicación de estos mecanismos, junto con las evaluaciones realizadas, y efectúen un seguimiento diferenciado de las operaciones beneficiadas para facilitar su control y supervisión.
En caso de que una operación deje de estar comprendida en el régimen excepcional, la entidad acreedora deberá revertir los beneficios otorgados, volver a computar los días de atraso de la operación original y asignar la categoría de riesgo que corresponda.
17/11/2026